中国养老地产行业发展现状分析与投资前景研究报告——基于房地产开发经营视角
一、引言
随着中国人口老龄化进程加快,养老地产作为房地产业与养老服务业深度融合的新兴业态,正逐步成为房地产开发经营转型的重要方向。本报告立足房地产开发经营视角,系统分析中国养老地产行业的发展现状、模式特征、存在问题及投资前景,为行业参与者提供决策参考。
二、中国养老地产行业发展现状
(一)市场需求持续扩大
截至2025年底,中国60岁及以上人口已超过3亿,占总人口比重超过21%,其中65岁及以上人口超过2.2亿。高龄化、空巢化、失能化趋势叠加,催生了对专业化养老居住与照护服务的刚性需求。传统家庭养老功能弱化,社会化养老需求快速增长,为养老地产提供了广阔的市场空间。
(二)开发经营模式多元并存
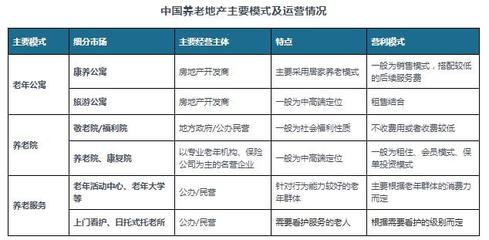
当前养老地产的开发经营模式主要包括:
- 重资产自持运营模式:开发商持有物业并长期运营,如保险公司主导的CCRC(持续照料退休社区),典型案例包括泰康之家、国寿嘉园等。该模式投资回收期长,但可持续性强,对运营能力要求高。
- 销售+持有混合模式:部分物业销售回笼资金,部分持有提供养老服务,如万科随园嘉树、绿城乌镇雅园等。该模式平衡了资金压力与服务持续性。
- 轻资产输出模式:房企不持有物业,通过品牌输出、管理输出参与养老运营,如保利和熹会、远洋椿萱茂等。该模式扩张快、风险低,但对品牌与运营能力依赖强。
- 会员制模式:通过收取高额会员费+月度服务费实现资金回笼,如亲和源等。该模式现金流好,但存在法律与金融监管风险。
(三)区域分布不均,核心城市群集聚
养老地产项目主要集中于长三角、京津冀、珠三角、成渝等经济发达、人口老龄化程度高的城市群。一线城市及强二线城市因支付能力强、医疗资源丰富,成为高端养老地产的首选地;部分环境优美的三四线城市则发展旅居养老地产。
(四)政策环境持续优化
国家出台系列政策支持养老地产发展,包括土地供应倾斜、税费减免、财政补贴、医养结合推进等。2024年《关于推进养老服务体系建设高质量发展的意见》进一步明确支持社会资本参与养老地产开发运营,为行业注入政策红利。
三、房地产开发经营面临的主要问题
(一)盈利模式尚不清晰
养老地产投资大、回报周期长,与传统住宅高周转模式差异显著。多数项目前期投入高,入住率爬坡慢,运营成本刚性,导致盈利困难。部分项目依赖地产销售反哺养老,可持续性存疑。
(二)融资渠道有限
养老地产难以适用传统开发贷,REITs、养老产业专项债等工具尚不成熟,保险资金、产业基金等长期资本参与度不足,融资瓶颈制约规模扩张。
(三)运营能力短板突出
房地产开发企业普遍缺乏医疗、护理、康复等专业运营能力,跨行业整合难度大。专业人才匮乏、服务标准缺失、服务同质化严重等问题普遍存在。
(四)土地与规划政策衔接不足
养老用地性质、产权分割、抵押融资等政策尚不完善,部分项目面临用地合规风险。规划层面缺乏针对养老地产的专项标准,适老化设计落地难。
四、投资前景分析
(一)市场规模预测
预计到2030年,中国养老地产市场规模有望突破10万亿元,年均复合增长率保持在15%以上。康养社区、护理型公寓、旅居养老等细分赛道增长潜力突出。
(二)投资热点方向
- 医养结合型社区:整合医疗、康复、护理资源,满足高龄失能人群需求,支付意愿强、政策支持力度大,是投资首选。
- 城市核心区养老公寓:利用存量物业改造,贴近医疗资源与子女居住地,适合中等支付能力群体,现金流相对稳定。
- 旅居康养地产:结合文旅资源,面向活力老人,季节性入住,轻资产运营空间大。
- 养老REITs与资产证券化:随着政策放开,优质养老资产有望通过REITs实现退出,提升资本循环效率。
(三)投资风险提示
- 政策风险:土地、金融、医保等政策变动可能影响项目收益。
- 运营风险:入住率不及预期、服务成本上升、人才流失等。
- 市场风险:区域供需失衡、竞争加剧、支付能力不足。
- 法律风险:会员制、押金模式等可能触及非法集资红线。
五、房地产开发经营策略建议
(一)从开发商向运营商转型
房企应摒弃“卖房思维”,建立长期运营能力,通过服务收费、资产增值、资本运作获取综合收益。
(二)轻重资产结合,优化资本结构
核心城市优质项目可适当自持,形成标杆;非核心区域优先轻资产输出,控制风险。积极探索REITs、保险资金、产业基金等多元融资。
(三)强化医养融合与科技赋能
与医疗机构、康复机构深度合作,构建医养结合服务体系。运用物联网、AI、大数据提升运营效率与服务质量。
(四)精准定位,差异化竞争
根据区域老龄化特征、支付能力、文化偏好,细分产品线,避免同质化竞争。重点关注失能护理、认知症照护等刚性需求领域。
六、结论
中国养老地产行业正处于政策红利释放与市场需求扩张的叠加期,发展前景广阔,但盈利模式、融资渠道、运营能力等瓶颈依然突出。房地产开发企业应立足长期主义,从开发销售向运营服务转型,通过轻重资产结合、医养融合、科技赋能和精准定位,构建可持续的养老地产业务体系。具备运营能力、资本运作能力和资源整合能力的企业将在养老地产赛道中占据竞争优势,分享老龄化社会的长期红利。
如若转载,请注明出处:http://www.yiwuzaojie.com/product/46.html
更新时间:2026-10-03 07:23:12