2年近1000家房企破产!中小开发商八成将淘汰,如何破局?
过去两年,全国已有近1000家房地产企业发布破产文书,其中绝大多数是中小开发商。行业集中度加速提升,有机构预测,未来80%的中小房企将被淘汰出局。在融资收紧、销售下行、购房者预期转变的多重压力下,房地产开发经营正经历一场残酷的洗牌。中小开发商究竟该如何破局求生?
一、认清现实:中小房企的生存困境
1. 融资渠道几近关闭
银行开发贷向头部房企倾斜,信托、私募等非标融资被严格限制。中小房企既发不了债,也难从银行获得足额贷款。一旦销售回款放缓,现金流立刻断裂。
2. 土地市场竞争劣势
集中供地后,地块总价高、配建要求多,中小房企拿地门槛大幅提高。即便勉强拿地,高昂的楼面价和资金成本也挤压了利润空间。
3. 销售端遭遇信任危机
购房者优先选择央企、国企或品牌稳健的民企。中小楼盘去化缓慢,即便降价也难换来成交量,进一步加剧资金回笼压力。
4. 成本刚性上涨
建安成本、人工成本、财务成本持续走高,而售价受政府限价和市场需求双重制约,利润越来越薄,抗风险能力极弱。
二、破局方向:从“增量开发”转向“存量深耕”
1. 区域聚焦:做透一城一池
中小房企最大的优势是本地化。与其全国化扩张,不如深耕一个县市或一个地级市。建立区域品牌优势,降低管理半径,精准把握本地改善型需求和拆迁安置需求。
2. 产品差异化:做“小而美”的细分市场
头部房企标准化、高周转,中小房企可以反向定位于:
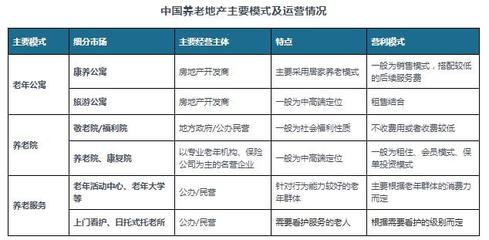
适老化住宅与社区养老
青年公寓与共享空间
文旅、康养地产
定制化合院、低密度住宅
这些细分领域对资金规模要求相对低,但对产品力和服务力要求高,恰好避开与巨头的正面竞争。
3. 轻资产转型:输出管理与品牌
从“拿地—开发—销售”重资产模式,逐步转向代建、代管、小股操盘。利用本地团队优势,为外来资本或土地权属方提供开发管理服务,赚取管理费和超额利润分成。
4. 合作开发:抱团取暖
中小房企可以联合拿地、联合开发,或引入国企、城投公司作为财务投资方。通过股权合作降低自有资金投入,共担风险。也可以与头部房企合作,成为其区域项目的小股东或操盘方。
5. 盘活存量资产:从卖房到运营
已建成未售的商业、车位、写字楼,可转为租赁住房、仓储、社区商业等经营性物业。虽有沉淀资金压力,但能创造持续现金流,同时等待市场回暖。
6. 精细化管理:降本增效
推行标准化设计、集中采购、流程数字化,减少无效开支。中小房企需建立以现金流为核心的考核体系,停止盲目扩张。
三、技术赋能:数字化与绿色建筑
数字化转型不再是大房企专利。中小房企可以低成本引入:
- SaaS化的营销、成本、工程管理系统
- 在线售楼、VR看房、私域运营工具
- BIM技术优化设计与施工,减少浪费
抓住绿色建筑、装配式建筑的政策补贴与金融支持,提升产品溢价。
四、退出也是一条路:主动转型而非被动破产
如果企业本身规模小、负债率高、无核心竞争力,一味硬撑不如有序退出。
售卖项目股权或土地资产:锁定剩余价值
转型物业服务、商业运营、装修代建:轻资产重新起步
彻底清算注销:避免债务缠身和责任风险
五、政策诉求与行业建议
中小房企应积极联合行业协会,向地方政府反映:
- 优化预售资金监管,避免“一刀切”过度监管
- 降低保障性租赁住房、城市更新项目的参与门槛
- 提供并购贷款、纾困基金等定向支持
中小开发商的命运,不全是行业下行的必然。相比规模,活着更重要;相比扩张,现金流才是底牌。未来能够存活并发展的中小房企,一定是区域深耕者、产品创新者、管理精细者,或是完成了轻资产化转型的先行者。800%的淘汰率无情,但真正读懂市场、果断求变的企业,仍有机会在下半场创造自己的生存空间。
如若转载,请注明出处:http://www.yiwuzaojie.com/product/42.html
更新时间:2026-10-03 17:26:11